KYC w BeepBeep Casino: dokumenty, weryfikacja i wypłata
 Available in US
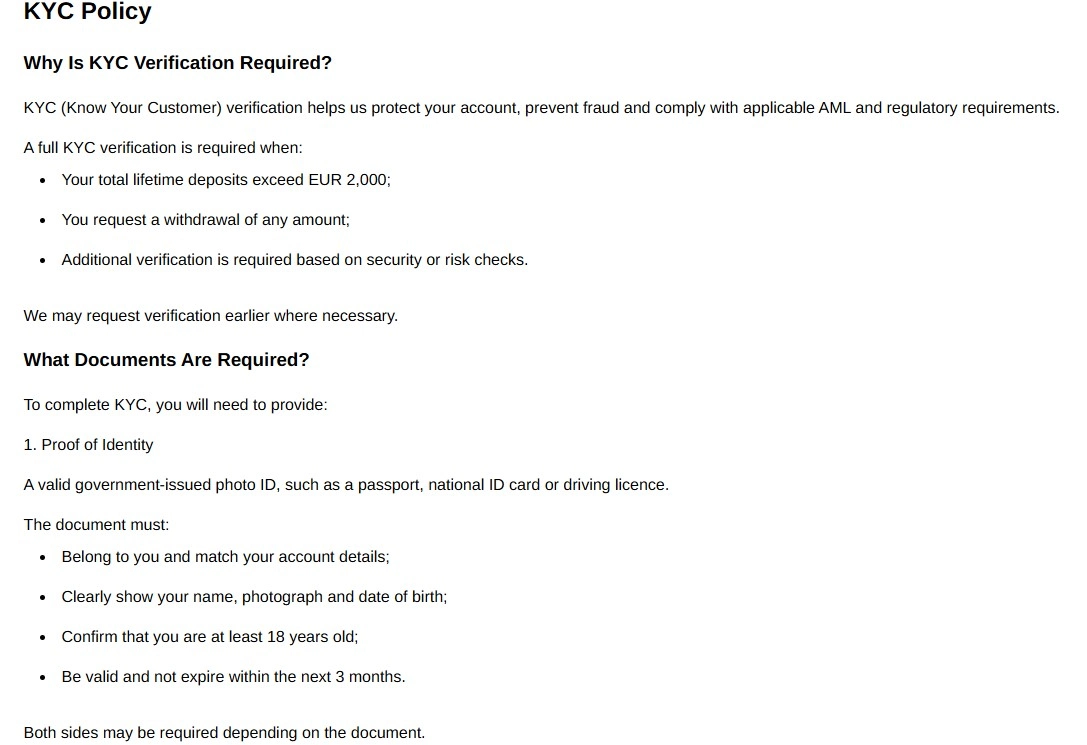
BeepBeep wymaga pełnego KYC przy każdej wypłacie oraz po przekroczeniu 2 000 EUR łącznych depozytów w historii konta. Weryfikacja może zostać uruchomiona także wcześniej, jeżeli wymagają tego kontrole bezpieczeństwa lub ryzyka. Oficjalna polityka wskazuje dokument tożsamości ze zdjęciem i potwierdzenie adresu, a w zależności od sytuacji również selfie, weryfikację metody płatności, potwierdzenie źródła środków lub źródła majątku i dodatkowe kontrole tożsamości. Zespół KYC deklaruje cel przeglądu dokumentów w ciągu 24 godzin. Jest to cel operacyjny, a nie gwarancja, że każda sprawa zakończy się w tym czasie.
Spis treści
- KYC BeepBeep w skrócie
- Kiedy BeepBeep uruchamia pełne KYC
- Pierwsza warstwa KYC to dokument ze zdjęciem
- Potwierdzenie adresu ma pokazać aktualne dane właściciela konta
- Selfie, metoda płatności i źródło środków pojawiają się wtedy, gdy są potrzebne
- Możliwość korzystania z platformy nie oznacza, że wypłata jest już zatwierdzona
- 24 godziny to deklarowany cel przeglądu, nie gwarancja zakończenia KYC
- Jak ograniczyć ryzyko dodatkowych pytań przy KYC
- Gdzie BeepBeep publikuje aktualne wymagania KYC
- Jak przygotować KYC BeepBeep bez opóźniania wypłaty
KYC BeepBeep w skrócie
| Element | Aktualna zasada | Co oznacza dla użytkownika |
|---|---|---|
| Wypłata | KYC wymagane przy każdej wypłacie | Wypłata nie powinna być planowany jako proces niezależny od identyfikacji. |
| Próg depozytów | Powyżej 2 000 EUR łącznie | Pełne KYC staje się wymagane po przekroczeniu tego progu w historii konta. |
| Standardowe dokumenty | Dowód tożsamości i potwierdzenie adresu | Dane muszą odpowiadać informacjom powiązanym z kontem. |
| Dodatkowe kontrole | Możliwe zależnie od ryzyka | Operator może poprosić m.in. o selfie, weryfikację płatności albo źródło środków. |
| Czas przeglądu | Cel do 24 godzin | Nie jest to gwarantowany termin końcowego zatwierdzenia. |
Kiedy BeepBeep uruchamia pełne KYC
Aktualna polityka KYC wskazuje trzy główne sytuacje. Pierwsza to przekroczenie 2 000 EUR łącznych depozytów w całej historii konta. Druga to złożenie wniosku o wypłatę dowolnej kwoty. Trzecia obejmuje dodatkową weryfikację wynikającą z kontroli bezpieczeństwa lub ryzyka. Operator zaznacza też możliwość poproszenia o weryfikację wcześniej, jeżeli jest to potrzebne.
Te sytuacje warto czytać rozdzielnie. Próg 2 000 EUR nie oznacza, że poniżej tej wartości wypłata odbywa się bez KYC, ponieważ sama wypłata jest osobnym powodem do pełnej identyfikacji. Podobnie brak wniosku o wypłatę nie oznacza, że konto nie może zostać sprawdzone wcześniej z powodów bezpieczeństwa.
W praktyce oznacza to, że użytkownik powinien traktować KYC jako część cyklu życia konta, a nie jednorazową przeszkodę pojawiającą się tylko przy dużej wypłacie. Szczegóły zakładania profilu i podstawowych zasad znajdują się w przewodniku po koncie BeepBeep.
Pierwsza warstwa KYC to dokument ze zdjęciem
Polityka BeepBeep jako podstawowy dowód tożsamości wskazuje ważny dokument wydany przez organ państwowy ze zdjęciem. Wymieniane przykłady to paszport, dowód osobisty lub prawo jazdy. Dokument powinien należeć do właściciela konta i odpowiadać danym znajdującym się w profilu.
Operator wymaga, aby na dokumencie były czytelne dane potrzebne do identyfikacji, w tym imię i nazwisko, fotografia i data urodzenia. Polityka wskazuje również potwierdzenie pełnoletności. W zależności od rodzaju dokumentu mogą być potrzebne obie strony.
Najbardziej praktyczna zasada jest prosta: nie kadruj dokumentu tak ciasno, aby znikały istotne elementy, i nie przesyłaj materiału, z którego nie da się odczytać danych. Im mniej niejasności w pierwszym zgłoszeniu, tym mniejsze ryzyko, że zespół poprosi o ponowne przesłanie pliku.
Dokument musi pasować do konta
Weryfikacja porównuje dane dokumentu z profilem. Rozbieżność nie jest drobnym problemem technicznym, tylko powodem do dodatkowego wyjaśnienia.
Potwierdzenie adresu ma pokazać aktualne dane właściciela konta
Drugą podstawową kategorią jest potwierdzenie adresu. Polityka KYC wskazuje wyciąg bankowy lub rachunek za media wydany w ciągu ostatnich trzech miesięcy. Dokument powinien jasno pokazywać pełne imię i nazwisko oraz adres zamieszkania i odpowiadać danym zapisanym na koncie.
W tym przypadku problemem bywa nie sam rodzaj dokumentu, ale jego jakość i kompletność. Fragment rachunku bez nazwiska, stary dokument albo plik z nieczytelnym adresem może nie spełnić celu kontroli. Warto więc przed wysłaniem sprawdzić, czy dokument jest aktualny i czy wszystkie wymagane elementy są widoczne.
Nie należy też zakładać, że lista dokumentów jest zamknięta na zawsze. BeepBeep zastrzega możliwość poproszenia o dodatkowy dowód tożsamości lub adresu, jeśli wymaga tego konkretna sytuacja. KYC jest procesem opartym na ryzyku, dlatego zakres dodatkowych materiałów może różnić się między kontami.
Selfie nie jest wymagane w każdym przypadku
Polityka przewiduje możliwość poproszenia o selfie z dokumentem. To dodatkowy etap, a nie powód do twierdzenia, że każdy użytkownik zawsze musi go przejść.
Selfie, metoda płatności i źródło środków pojawiają się wtedy, gdy są potrzebne
Poza dokumentem tożsamości i potwierdzeniem adresu BeepBeep może poprosić o dodatkowe materiały. Polityka wymienia selfie z dokumentem, sprawdzenie metody płatności, dodatkowe dowody tożsamości lub adresu oraz dodatkowe kontrole tożsamości i żywotności.
W części przypadków operator może również poprosić o dokumenty dotyczące źródła środków lub źródła majątku. Nie ma podstaw, aby przedstawiać takiej prośby jako standardowy krok dla każdego konta. Jest to narzędzie dodatkowej kontroli używane wtedy, gdy wymaga tego bezpieczeństwo, AML lub ocena zgodności.
Dla użytkownika najważniejsze jest reagowanie na konkretną prośbę, a nie wysyłanie nadmiarowych dokumentów na zapas. Jeśli operator wskazuje kategorię materiału, warto dostarczyć dokładnie to, co wyjaśnia daną kwestię, w formie czytelnej i zgodnej z danymi konta.
Możliwość korzystania z platformy nie oznacza, że wypłata jest już zatwierdzona
Po przesłaniu dokumentów konto może otrzymać tymczasowe zatwierdzenie na czas przeglądu. Polityka wyjaśnia, że w tym okresie korzystanie z platformy może być nadal możliwe, ale wypłaty nie mogą zostać ukończone. To ważne rozróżnienie, ponieważ aktywny dostęp do serwisu nie jest równoznaczny z zakończoną kontrolą tożsamości.
Dla planowania wypłaty oznacza to, że sam fakt widocznego salda lub możliwości otwierania gier nie powinien być interpretowany jako potwierdzenie gotowości wypłaty. Końcowe zatwierdzenie zależy od wyniku kontroli dokumentów. Jeżeli potrzebne są dodatkowe informacje, proces może trwać dłużej niż podstawowy przegląd.
Szersze warunki wypłat, w tym kolejność obsługi wniosków i bieżące zasady płatnicze, opisuje strona o wypłatach BeepBeep. KYC odpowiada za tożsamość i zgodność konta, natomiast same limity i metody płatnicze mają osobne reguły.
24 godziny to deklarowany cel przeglądu, nie gwarancja zakończenia KYC
Oficjalna polityka KYC mówi, że zespół dąży do przeglądu dokumentów w ciągu 24 godzin. Aktualne warunki operatora również wskazują okres do 24 godzin od przesłania ostatniego dokumentu. Te sformułowania opisują docelowy czas podstawowej kontroli, ale nie tworzą gwarancji, że każda sprawa otrzyma końcowy status w dokładnie takim czasie.
Jeżeli dokument jest nieczytelny, dane się nie zgadzają albo operator potrzebuje dodatkowego materiału, sprawa może wymagać kolejnego kroku. Polityka przewiduje wynik oznaczający wymaganą dodatkową informację, czyli potrzebę dostarczenia dodatkowych informacji lub wyjaśnień. Dlatego ważniejsze od samego odliczania godzin jest przesłanie kompletnego materiału, który odpowiada wymaganej kategorii.
Wypłaty mają własny harmonogram operacyjny i kolejkę, więc czasu KYC nie należy po prostu dodawać lub utożsamiać z czasem przetwarzania wypłaty. To dwa powiązane, ale oddzielne etapy. Weryfikacja może blokować wypłatę, natomiast po zatwierdzeniu nadal obowiązują zasady konkretnej metody i kolejki płatniczej.
Jak ograniczyć ryzyko dodatkowych pytań przy KYC
Zgodność danych
Sprawdź, czy imię, nazwisko i adres w dokumentach odpowiadają informacjom używanym na koncie.
Aktualność
Przy potwierdzeniu adresu wybierz dokument spełniający wymaganie bieżącego okresu wskazanego w polityce.
Czytelność
Upewnij się, że fotografia, dane i tekst nie są rozmyte, zasłonięte ani obcięte.
Kompletność
Jeżeli dokument ma dwie istotne strony, przygotuj je zgodnie z konkretną prośbą operatora.
Metoda płatności
Używaj własnych danych finansowych, aby ograniczyć rozbieżności między profilem a źródłem płatności.
Dodatkowe materiały
Jeżeli pojawi się prośba o źródło środków lub kolejną kontrolę, dostarcz materiał odnoszący się dokładnie do tej prośby.
Gdzie BeepBeep publikuje aktualne wymagania KYC
Najbardziej szczegółowym źródłem jest bieżąca polityka KYC, ponieważ rozdziela sytuacje wyzwalające, standardowe dokumenty, dodatkową weryfikację i status przeglądu. Regulamin dodatkowo potwierdza możliwość zatrzymania wypłaty do czasu identyfikacji oraz używanie własnych danych finansowych przy płatnościach. Ocena KYC nie zastępuje natomiast analizy licencji i statusu operatora, którą opisuje osobna strona o wiarygodności BeepBeep.
Jak przygotować KYC BeepBeep bez opóźniania wypłaty
Najlepszym punktem startu jest spójność danych konta, dokumentu tożsamości, adresu i metody płatności. Warto przesłać czytelne, aktualne materiały odpowiadające dokładnie kategorii, o którą prosi zespół KYC, zamiast zakładać, że jedna zamknięta lista wystarcza w każdej sytuacji. Cel przeglądu do 24 godzin jest użytecznym punktem odniesienia, lecz dodatkowe pytania mogą wydłużyć proces. KYC warto więc przygotować jako część wypłaty od początku, a nie jako etap, który można bezpiecznie ominąć.
Przygotowane przez redakcję „Beep Beep Casino”.